Ringkasan: Gelombang investasi besar industri baja AS saat ini terutama didorong oleh konsistensi kebijakan perlindungan pasar lintas pemerintahan—termasuk Section 232, berbagai trade remedies, serta kebijakan yang memperkuat produksi domestik—yang menjaga harga baja AS jauh di atas pasar global dan menciptakan keekonomian yang menarik bagi investasi kapasitas baru. Investasi tersebut bukan terutama lahir dari dorongan green steel. Di sisi teknologi, ketersediaan gas alam domestik yang murah membuat natural gas-DRI menjadi pilihan yang kompetitif untuk kondisi saat ini. Namun, karena arah kebijakan dekarbonisasi federal dapat berubah cukup tajam antara pemerintahan Demokrat dan Republik, industri memilih teknologi yang hydrogen-ready untuk mempertahankan fleksibilitas jangka panjang. Strategi ini memungkinkan perusahaan memanfaatkan keekonomian gas murah saat ini sekaligus tetap memiliki jalur transisi apabila kebijakan emisi, teknologi hydrogen, atau tuntutan pasar terhadap baja rendah karbon semakin kuat di masa depan.
Pada 28 September 2026, Presiden Amerika Serikat Donald Trump mengumumkan rencana pembangunan kompleks baja Mesabi Metallics senilai US$15 miliar di Iowa. Fasilitas tersebut dirancang menghasilkan sekitar 7,5 juta ton baja per tahun pada tahap awal dan meningkat hingga sekitar 10 juta ton. Mesabi Metallics kemudian menjelaskan bahwa proyek Iowa merupakan bagian dari investasi sekitar US$18 miliar, termasuk sekitar US$3 miliar untuk pengembangan tambang dan fasilitas pellet bijih besi di Minnesota. Rantai produksinya dirancang semakin terintegrasi di dalam AS—mined, melted and poured in America.
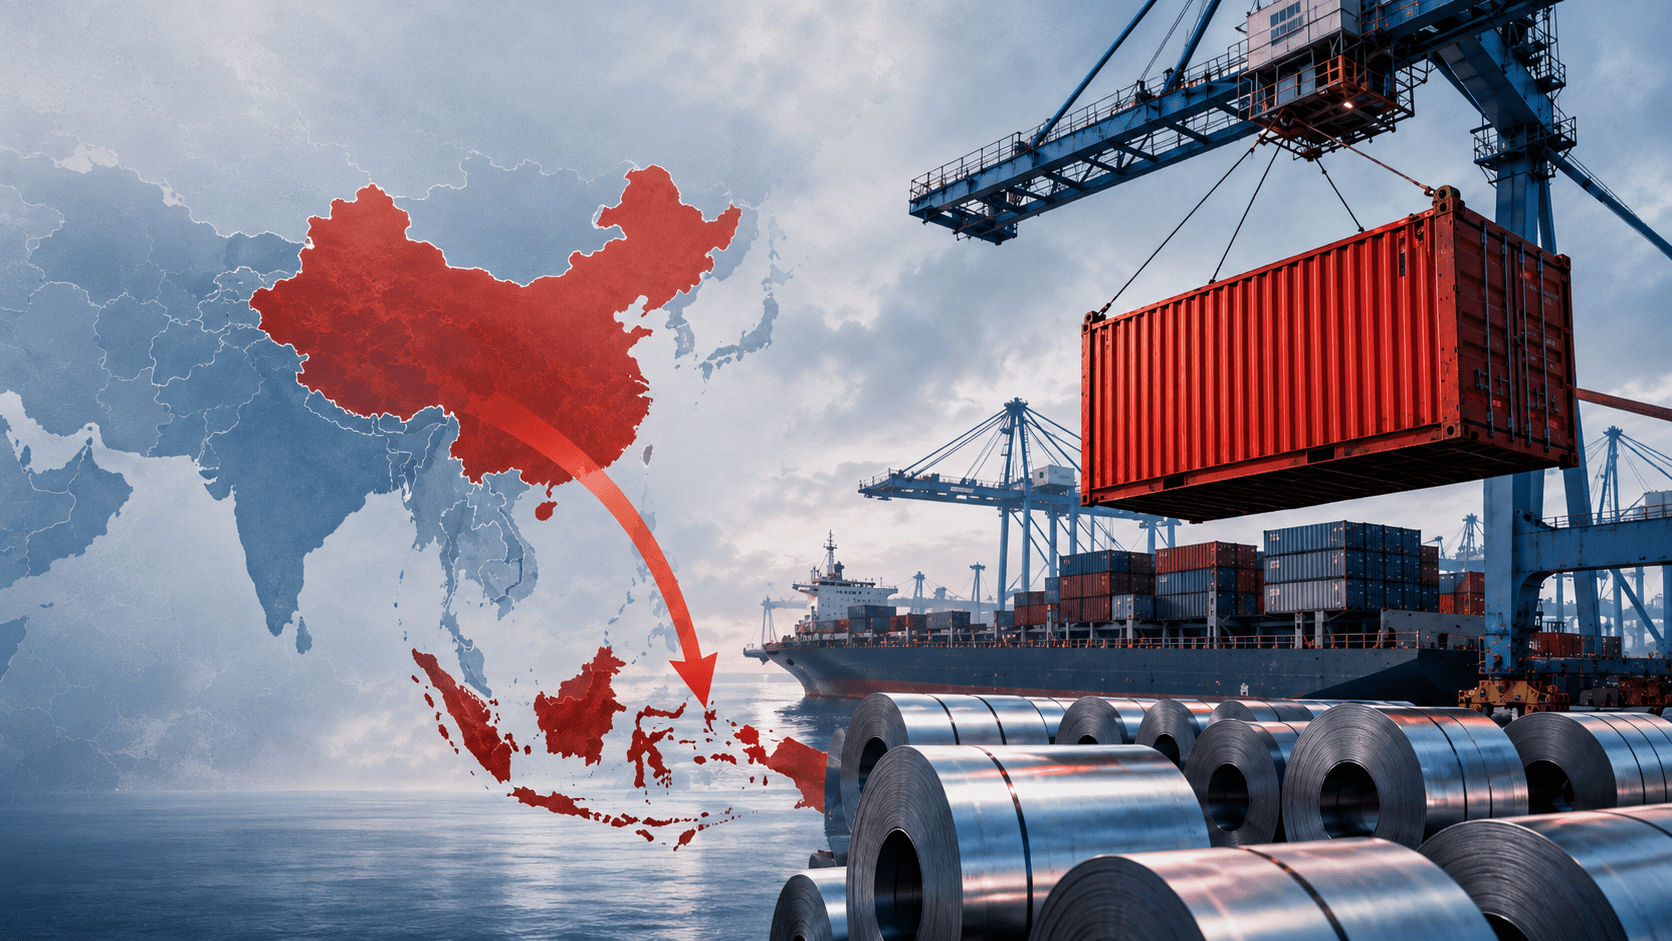
Besarnya investasi tersebut menarik karena berlangsung ketika industri baja global justru menghadapi tekanan struktural yang semakin berat. OECD mencatat kapasitas baja dunia mencapai 2,445 miliar ton pada 2025, sementara kelebihan kapasitas telah mencapai sekitar 640 juta ton dan diproyeksikan meningkat menjadi 745 juta ton pada 2028. Hingga 2028 masih terdapat rencana penambahan kapasitas hampir 139 juta ton, sementara permintaan global hanya diperkirakan tumbuh sekitar 0,9% per tahun. Akibatnya, produksi yang tidak terserap di negara asal semakin mencari pasar ekspor, menekan harga, utilisasi, dan kemampuan produsen di negara tujuan untuk melakukan investasi baru.
Pada saat bersamaan, industri baja dunia menghadapi tekanan kedua berupa dekarbonisasi. Di Eropa dan sejumlah negara lain, investasi baru banyak diarahkan pada pembangunan fasilitas green steel, antara lain hydrogen-based DRI dan EAF. Perkembangan di AS menunjukkan pola yang berbeda. Daya tarik investasinya terutama dibentuk oleh kebijakan yang menjaga keekonomian produksi baja domestik, sementara pilihan teknologi banyak ditentukan oleh keputusan industri untuk memperoleh daya saing sekarang sekaligus mempertahankan fleksibilitas menghadapi perubahan teknologi, pasar, dan kebijakan emisi di masa depan.
Ketika Proteksi Pasar Mengubah Keekonomian Investasi
Di tengah kelebihan kapasitas global, perbedaan harga baja antara AS dan pasar dunia menjadi salah satu indikasi paling jelas mengenai dampak kebijakan perlindungan terhadap keekonomian industri. Sepanjang 2025–2026, harga HRC di AS berada pada kisaran US$900–1.100 per ton, sementara harga di Tiongkok hanya sekitar US$450–500 per ton dan Indonesia sekitar US$500–600 per ton.
Harga AS yang hampir dua kali harga Tiongkok menunjukkan bahwa pasar domestik AS tidak sepenuhnya tertransmisikan oleh tekanan harga akibat overcapacity global. Section 232 dan berbagai trade remedies menahan tekanan impor dan membantu menjaga tingkat harga domestik pada level yang memberikan keekonomian yang lebih baik bagi produsen untuk mempertahankan maupun menambah kapasitas.
Bagi industri yang membutuhkan investasi awal miliaran dolar dan berumur puluhan tahun, kondisi tersebut sangat menentukan. Yang dilihat investor bukan hanya besarnya pasar AS, tetapi apakah pasar tersebut mampu menghasilkan tingkat harga yang cukup untuk menopang investasi baru secara berkelanjutan. Dalam konteks inilah proteksi pasar AS mempunyai fungsi yang jauh lebih besar daripada sekadar membatasi impor: proteksi membantu menciptakan kondisi pasar yang mendukung investasi domestik.
Daya tarik tersebut semakin kuat karena perlindungan baja menunjukkan kontinuitas lintas pemerintahan Republik dan Demokrat. Trump menerapkan tarif baja berdasarkan Section 232 pada 2018, Biden melanjutkan perlindungan terhadap industri baja domestik, dan Trump kembali memperketatnya pada 2025 dengan menaikkan tarif menjadi 50%. Kebijakan ini masih didukung oleh penerapan instrumen trade remedies yang sangat intensif. Bagi investor, kontinuitas tersebut memberikan keyakinan bahwa kondisi pasar yang mendukung produksi domestik tidak hanya bergantung pada satu pemerintahan.
Investasi Mengikuti Kepastian Pasar
Gelombang investasi beberapa tahun terakhir menunjukkan bagaimana perubahan keekonomian tersebut diterjemahkan oleh industri.
Selain Mesabi Metallics dengan rencana investasi sekitar US$18 miliar, Hyundai Steel tengah membangun fasilitas terintegrasi berbasis EAF senilai US$5,8 miliar di Louisiana. Pabrik dengan kapasitas sekitar 2,7 juta ton per tahun tersebut akan menjadi sumber baja otomotif domestik bagi jaringan manufaktur Hyundai dan Kia serta pelanggan lainnya di Amerika Utara.
Hubungan antara kebijakan pemerintah dan investasi terlihat bahkan lebih langsung pada transaksi Nippon Steel–U.S. Steel. Persetujuan pemerintah AS dituangkan dalam National Security Agreement yang mensyaratkan sekitar US$11 miliar investasi baru hingga 2028, mempertahankan kapasitas produksi U.S. Steel untuk memenuhi permintaan domestik, mempertahankan kantor pusat di AS, dan memberikan Golden Share kepada pemerintah AS.
Pada April 2026, U.S. Steel kemudian mengumumkan investasi sekitar US$1,9 miliar untuk membangun fasilitas DRI berkapasitas sekitar 2,5 juta ton per tahun di Big River Steel, Arkansas. Investasi tersebut menjadi bagian dari rangkaian investasi U.S. Steel di bawah kemitraannya dengan Nippon Steel dan menghubungkan pellet dari Minnesota, produksi DRI, serta empat EAF di Arkansas dalam rantai produksi domestik yang semakin terintegrasi.
ArcelorMittal juga menginvestasikan sekitar US$1,2 miliar untuk fasilitas non-grain-oriented electrical steel di Alabama dengan kapasitas hingga sekitar 150 ribu ton per tahun. Perusahaan secara eksplisit menyatakan proyek tersebut akan memperkuat manufaktur AS sekaligus mengurangi ketergantungan terhadap impor electrical steel.
Rangkaian investasi tersebut menunjukkan bagaimana pasar domestik yang terlindungi menjadi faktor pendorong investasi kapasitas baru. Section 232 dan berbagai trade remedies turut menopang harga baja AS pada tingkat yang jauh lebih tinggi dibandingkan pasar global, sehingga memberikan keekonomian yang menarik bagi pembangunan fasilitas baru bernilai miliaran dolar. Kontinuitas perlindungan lintas pemerintahan semakin memperkuat keyakinan investor bahwa kondisi tersebut memiliki landasan kebijakan jangka panjang.
Dengan demikian, kebijakan perlindungan baja AS yang secara langsung ditujukan untuk mengurangi tekanan impor pada akhirnya juga menjadi pendorong investasi untuk memperkuat kemampuan produksi di dalam negeri. Hal ini merupakan hasil dari cara AS menempatkan baja bukan sekadar sebagai komoditas perdagangan, tetapi sebagai industri strategis yang menopang manufaktur, infrastruktur kritis, ketahanan rantai pasok, dan pertahanan negara.
Tantangan Dekarbonisasi dan Pilihan Teknologi Industri
Jika kebijakan perlindungan pasar baja menunjukkan kontinuitas yang kuat lintas pemerintahan Republik dan Demokrat, kebijakan dekarbonisasi industri justru menunjukkan perubahan arah yang cukup tajam. Pemerintahan Biden mempertahankan perlindungan terhadap industri baja domestik, tetapi pada saat yang sama memberikan dorongan besar terhadap investasi industri rendah karbon melalui Inflation Reduction Act dan berbagai program Department of Energy. Salah satunya adalah Industrial Demonstrations Program yang menyediakan hingga sekitar US$6 miliar untuk proyek dekarbonisasi industri, termasuk baja, dengan dukungan terhadap teknologi seperti hydrogen-ready DRI, elektrifikasi, dan teknologi rendah karbon lainnya.
Pemerintahan Trump mengambil arah yang berbeda. Perlindungan terhadap industri baja justru diperkuat, tetapi dekarbonisasi tidak lagi ditempatkan sebagai pendorong utama kebijakan industri. Pada Januari 2025 Trump memerintahkan penarikan AS dari Paris Agreement dan menempatkan kepentingan ekonomi, produksi domestik, keamanan energi, serta daya saing industri sebagai prioritas kebijakan.
Perbedaan tersebut penting untuk memahami gelombang investasi baja yang berlangsung saat ini. Investasi baru seperti Mesabi Metallics, Hyundai Steel, maupun pengembangan U.S. Steel lebih tepat dilihat terutama sebagai respons terhadap keekonomian pasar AS yang telah dibentuk oleh perlindungan perdagangan, bukan sebagai investasi yang muncul karena kewajiban atau insentif untuk membangun green steel. Proteksi tetap menjadi faktor yang relatif konsisten, sementara kebijakan dekarbonisasi dapat berubah cukup besar mengikuti pergantian pemerintahan.
Namun industri menghadapi persoalan yang berbeda. Pabrik baja yang dibangun sekarang akan beroperasi selama beberapa dekade. Karena itu, sekalipun dekarbonisasi bukan lagi pendorong utama kebijakan federal di bawah Trump, perusahaan tetap harus memperhitungkan kemungkinan berubahnya tuntutan pelanggan, standar emisi, harga karbon di pasar ekspor, teknologi, maupun arah kebijakan pemerintahan berikutnya. Pilihan teknologi akhirnya bukan hanya ditentukan oleh kebijakan hari ini, tetapi juga oleh kebutuhan mempertahankan fleksibilitas menghadapi kondisi masa depan.
Di sinilah keberadaan gas alam yang murah dan melimpah di AS menjadi sangat penting. Produksi gas AS mencapai rekor sekitar 118,5 Bcf per hari pada 2025, sementara harga Henry Hub rata-rata hanya sekitar US$3,52/MMBtu, setelah bahkan berada sekitar US$2,21/MMBtu pada 2024. Kondisi tersebut memberikan dasar keekonomian yang kuat bagi penggunaan natural gas dalam teknologi DRI.
Hyundai Steel Louisiana menunjukkan pola tersebut dengan jelas. Fasilitasnya menggunakan rute DRI–EAF, tetapi DRI pada tahap awal akan menggunakan natural gas, bukan green hydrogen. Pada saat yang sama, fasilitas tersebut dirancang agar penggunaan natural gas dapat secara bertahap digantikan oleh hydrogen apabila infrastruktur dan ketersediaannya berkembang. Hyundai memperkirakan konfigurasi tersebut dapat mengurangi emisi produksi molten steel sekitar 70% dibandingkan rute blast furnace konvensionalnya.
Pendekatan serupa terlihat pada fasilitas DRI Big River Steel yang menggunakan MIDREX Flex. Teknologi tersebut memungkinkan operasi dengan natural gas saat ini dan peningkatan penggunaan hydrogen di masa depan. Artinya, gas murah memberikan keekonomian teknologi untuk kondisi sekarang, sedangkan hydrogen-ready memberikan fleksibilitas menghadapi perubahan kondisi pada masa mendatang.
Dengan pendekatan tersebut, industri memperoleh dua keuntungan sekaligus. Natural gas DRI–EAF dapat memberikan daya saing hari ini tanpa harus menunggu green hydrogen menjadi ekonomis, sementara desain yang hydrogen-ready mempertahankan pilihan teknologi apabila tuntutan dekarbonisasi kembali menguat. Jika pemerintahan mendatang kembali memberikan insentif besar terhadap industri rendah karbon, pelanggan mulai bersedia membayar green premium, atau persyaratan karbon di pasar global semakin ketat, investasi yang dibangun sekarang tidak harus memulai transformasi teknologinya dari awal.
Perubahan proyek Cleveland-Cliffs Middletown memberikan gambaran paling jelas mengenai perbedaan orientasi kebijakan tersebut. Pada era Biden, proyek awalnya dirancang untuk mengganti blast furnace dengan hydrogen-ready DRI dan electric melting furnaces, dengan dukungan federal hingga US$500 juta dan target pengurangan emisi lebih dari satu juta ton CO₂e per tahun. Pada Agustus 2026, di bawah pemerintahan Trump, proyek tersebut diubah setelah Cleveland-Cliffs menilai business case rancangan sebelumnya tidak lagi memadai karena pelanggan belum bersedia membayar green premium. Dukungan federal tetap sebesar US$500 juta, tetapi diarahkan pada modernisasi fasilitas yang mempertahankan blast furnace, meningkatkan efisiensi, dan memperkuat produksi baja domestik.
Kasus tersebut sekaligus memperlihatkan dua hal. Pertama, orientasi kebijakan dekarbonisasi dapat berubah cukup signifikan antara pemerintahan Demokrat dan Republik. Kedua, industri tetap harus mengambil keputusan teknologi untuk aset yang akan beroperasi jauh melampaui umur satu pemerintahan. Karena itu, pilihan natural-gas DRI yang hydrogen-ready dapat dipahami sebagai jalan tengah yang rasional: ekonomis dengan kondisi energi AS saat ini, tetapi tetap menyediakan opsi transisi apabila tuntutan rendah karbon kembali menguat di masa depan.
Dua Agenda Indonesia: Industri Strategis dan Roadmap Teknologi
Bagi Indonesia, pengalaman AS tersebut memberikan rujukan bagi dua agenda yang berbeda tetapi harus berjalan bersama.
Agenda pertama adalah melindungi industri baja nasional dengan mempertegas industri baja sebagai Industri Strategis nasional yang berkaitan dengan ketahanan dan pertahanan negara. Indonesia sebenarnya telah memiliki fondasinya. Pasal 84 UU No. 3 Tahun 2014 tentang Perindustrian, sebagaimana telah diubah melalui UU No. 6 Tahun 2023, mengatur Industri Strategis, termasuk industri yang mempunyai kaitan dengan kepentingan pertahanan serta keamanan negara. RIPIN 2015–2035 juga telah menempatkan pengolahan dan pemurnian besi dan baja dasar sebagai industri prioritas serta memasukkan berbagai jalur teknologi steelmaking dalam arah pengembangannya.
Ruang berikutnya adalah mempertegas kedudukan baja dalam kategori strategis tersebut dan menjadikannya pengikat kebijakan perdagangan, investasi, pengadaan, kapasitas, bahan baku, dan teknologi. Penegasan ini diharapkan menjadi dasar bagi perlindungan industri baja nasional yang semakin penting dalam menunjang perwujudan visi Indonesia Emas 2045.
Kebutuhan baja akan semakin besar menuju 2045. Pemerintah memperkirakan konsumsi baja nasional dapat mencapai sekitar 47 juta ton pada 2035, sementara SMInsights memproyeksikan kebutuhan jangka panjang industri baja sekitar 100 juta ton pada 2045.
Pertanyaan strategisnya adalah berapa besar bagian dari pertumbuhan kebutuhan tersebut yang perlu diproduksi di Indonesia. Di tengah excess capacity global yang terus membesar, pasar Indonesia berpotensi menjadi salah satu tujuan kelebihan pasokan dunia. Namun pasar yang sama juga dapat menjadi daya tarik investasi apabila kebijakan nasional memberikan ruang ekonomi yang memadai bagi produksi domestik.
Agenda kedua lebih kompleks: roadmap teknologi yang mampu menjawab daya saing saat ini sekaligus perubahan teknologi dan tuntutan dekarbonisasi di masa depan.
Indonesia tidak memiliki keuntungan harga gas yang sama dengan AS. Skema HGBT bagi industri, termasuk baja, menetapkan harga US$6,5/MMBtu untuk gas yang digunakan sebagai bahan baku dan US$7/MMBtu untuk bahan bakar, atau sekitar dua kali level Henry Hub AS. Karena itu, natural-gas DRI–EAF yang ekonomis di AS belum tentu mempunyai keekonomian yang sama bila langsung diterapkan di Indonesia.
Pada saat yang sama, dibandingkan dengan arah kebijakan pemerintahan Trump saat ini, Indonesia mempunyai komitmen dekarbonisasi yang lebih eksplisit. Indonesia telah menyampaikan Second NDC pada Oktober 2025, sementara Kementerian Perindustrian menargetkan NZE sektor industri pada 2050 dan menempatkan subsektor logam sebagai salah satu dari sembilan subsektor prioritas dalam penyusunan roadmap dekarbonisasi industri.
Karena itu, Indonesia membutuhkan roadmap yang lebih kompleks daripada sekadar meniru jalur AS ataupun langsung mengikuti model hydrogen-based green steel negara lain. Roadmap tersebut perlu menjawab dua horizon sekaligus: teknologi apa yang membuat industri kompetitif hari ini, dan bagaimana memastikan investasi yang dibangun sekarang tetap mempunyai jalur transisi ketika tuntutan rendah karbon semakin kuat.
Penetapan baja sebagai Industri Strategis menjawab mengapa kemampuan produksi perlu dibangun dan dipertahankan di Indonesia serta kebijakan perlindungan apa yang dibutuhkan untuk menjawab distorsi pasar baja global. Roadmap teknologi menjawab kemampuan produksi seperti apa yang harus dibangun agar tetap kompetitif hingga 2045 dan setelahnya.
Pengalaman AS menunjukkan bahwa kepastian kebijakan dan fleksibilitas teknologi menjalankan fungsi yang berbeda. Perlindungan pasar memberikan ruang ekonomi bagi investasi; pelaku industri kemudian memilih teknologi berdasarkan keekonomian saat ini sambil mempertahankan pilihan menghadapi perubahan masa depan.
Bagi Indonesia, tantangannya adalah membangun kombinasi yang sesuai dengan kondisi sendiri: menggunakan pertumbuhan pasar sebagai penggerak investasi domestik, mempertegas kedudukan strategis industri baja sebagai dasar perlindungan industri baja nasional, serta menyusun roadmap teknologi dan energi yang menjaga daya saing hari ini tanpa menutup jalan menuju produksi rendah karbon di masa depan.

Widodo Setiadharmaji adalah pendiri SMInsights dengan pengalaman lebih dari dua puluh tahun dalam bidang teknologi, strategi bisnis, dan pengembangan industri. Penulis artikel dinamika dan kebijakan industri yang dipublikasikan di Kompas, KataData, dan media nasional lainnya.